תוכנה לניהול כספים: מה היא עושה ואיך בוחרים
יובל קלייןשמאי מקרקעין ומנכ״ל מאניטור · 14.11.2026
ניהול כספים נשמע כמו עניין לרואי חשבון. בבית הוא פשוט יותר: לדעת מה יש לכם, מה נכנס ומה יוצא כל חודש, וכמה אתם משלמים על המוצרים הפיננסיים שלכם. מי שיודעים את שלושת הדברים האלה מחליטים לפי מספרים, ולא לפי תחושה.
הקושי הוא לא בחשבון. הקושי הוא שהכסף מפוזר: עו״ש בבנק אחד, כרטיסי אשראי בכמה חברות, פנסיה וקרן השתלמות בגופים שונים, ולפעמים גם תיק השקעות, דירה ומשכנתא. המדריך מסביר מה תוכנה לניהול כספים עושה עם הפיזור הזה, מתי אפשר בלעדיה, ואיך בוחרים אחת.
מה זה ניהול כספים בבית?
ניהול כספים אישי או משפחתי עונה על שלוש שאלות.
מה יש לנו. כל החשבונות, החסכונות, הפנסיה, ההשקעות והנכסים, ומולם ההלוואות והמשכנתא. ההפרש ביניהם הוא השווי הנקי של הבית.
מה נכנס ומה יוצא. משכורות והכנסות אחרות מצד אחד, והוצאות לפי קטגוריות מהצד השני. זה התזרים החודשי, וממנו בונים תקציב.
כמה זה עולה לנו. דמי ניהול בפנסיה ובקרן ההשתלמות, עמלות בבנק וריבית על הלוואות. הסכומים האלה יורדים כל חודש, וקשה לומר אותם בשקלים בלי לבדוק.
מי שמסתכלים רק על ההוצאות רואים חלק אחד מהתמונה. ניהול כספים מלא מחזיק את שלוש השאלות יחד.
ארבע דרכים לנהל כספים, ומה רואים בכל אחת
אפשר לנהל כספים גם בלי תוכנה. ההבדל בין הדרכים הוא כמה עבודה הן דורשות, וכמה מהתמונה רואים בהן.
אקסל או מחברת נותנים שליטה מלאה, ומתאימים למי שמתמידים בהקלדה. אפליקציית הבנק מתעדכנת לבד, אבל מראה בעיקר את מה שמתנהל באותו בנק. אפליקציה לניהול תקציב מחברת כמה בנקים וכרטיסי אשראי, ומסדרת את ההוצאות לפי קטגוריות. תוכנה שמרכזת הכול מוסיפה את מה שלא בבנק: פנסיה, השקעות, נדל״ן והלוואות.
| הדרך | מה רואים | כמה עבודה |
|---|---|---|
| אקסל או מחברת | מה שמקלידים | הקלדה קבועה |
| אפליקציית הבנק | בעיקר את הבנק הזה | כמעט אין |
| אפליקציה לניהול תקציב | בנקים וכרטיסי אשראי | חיבור בהתחלה |
| תוכנה שמרכזת הכול | בנק, אשראי, פנסיה, השקעות, נדל״ן והלוואות | חיבור בהתחלה |
מה תוכנה לניהול כספים עושה בפועל?
תוכנה לניהול כספים עושה שלושה דברים: אוספת, מסדרת ומעדכנת.
אוספת. היא מתחברת לבנקים ולכרטיסי האשראי דרך בנקאות פתוחה. בבנקאות פתוחה נכנסים לאתר של הבנק עצמו ומאשרים גישה לקריאה בלבד. התוכנה לא רואה את הסיסמה, ולא יכולה להזיז כסף. חלק מהתוכנות מתחברות גם למסלקה הפנסיונית, ומביאות משם את הפנסיה ואת הקרנות.
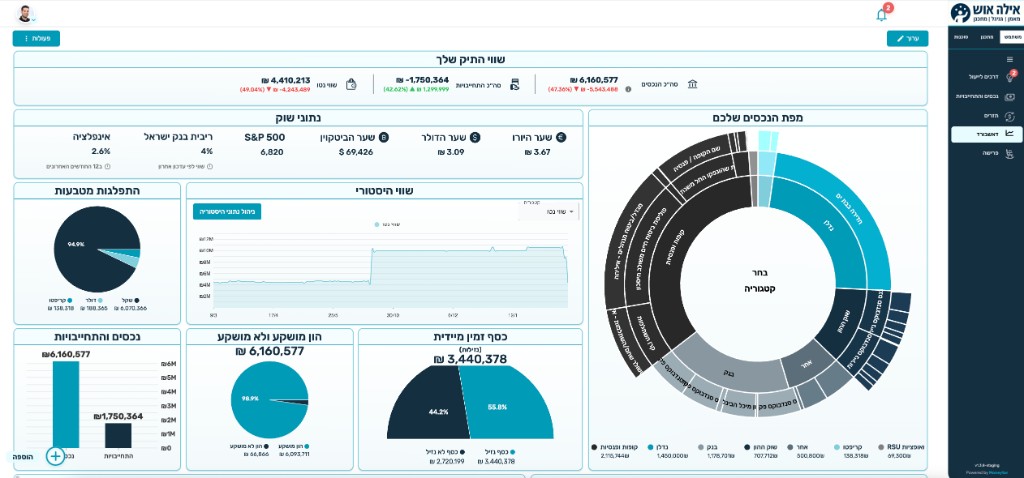
מסדרת. כל הוצאה נכנסת לקטגוריה, כל נכס מופיע לפי הסוג שלו ולפי הגוף שמחזיק אותו, והכול מוצג על מסך אחד.
מעדכנת. הנתונים מתרעננים לבד. התמונה נשארת נכונה גם בעוד חצי שנה, בלי שמישהו בבית יתחזק אותה.
ומה היא לא עושה: היא לא מחליטה במקומכם, והיא לא מזיזה כסף. מערכת לניהול כספים מראה את המספרים. מה עושים איתם, מחליטים אתם.
מתי אקסל מספיק, ומתי צריך תוכנה?
אקסל מספיק כשיש חשבון בנק אחד, כרטיס אשראי אחד, ומישהו בבית שנהנה לעדכן את הקובץ. זה עובד, ואין סיבה להחליף.
תוכנה נעשית שימושית בשלושה מצבים. הכסף מפוזר בין הרבה גופים, ואף אחד כבר לא זוכר איפה מה. ניסיתם לעקוב ביד, והפסקתם אחרי חודש או חודשיים. או ששניכם רוצים לראות את אותה תמונה, בלי שאחד מכם יחזיק את כל הכסף של הבית בראש.
במצבים האלה הבעיה היא לא משמעת. השיטה פשוט דורשת יותר זמן ממה שיש לכם.
איך בוחרים תוכנה לניהול כספים: שש שאלות
תוכנות לניהול כספים נבדלות זו מזו בשישה דברים. שואלים עליהם לפני שמחברים חשבון.
1. יש רישיון? תוכנה שמרכזת מידע מהבנקים צריכה רישיון של נותן שירות מידע פיננסי מרשות ניירות ערך. בודקים את השם ברשימה שהרשות מפרסמת.
2. הגישה היא לקריאה בלבד? בבנקאות פתוחה נכנסים לאתר של הבנק עצמו, והתוכנה מקבלת הרשאה לקרוא בלבד, בלי הסיסמה.
3. מה מתעדכן לבד? אילו בנקים וכרטיסים נתמכים, והאם הנתונים מגיעים מעצמם או שצריך להעלות קבצים.
4. מה רואים חוץ מהבנק? פנסיה, קרן השתלמות, ביטוחים, השקעות, נדל״ן והלוואות. בלעדיהם רואים את החודש, ולא את התמונה כולה.
5. זה מתאים לשניים? בחשבון משפחתי שני בני הזוג רואים את אותם נתונים.
6. כמה זה עולה, ומה קורה למידע? בודקים מחיר, תקופת ניסיון, ומה נשאר בחינם אחריה. ובודקים גם איפה המידע נשמר, אם מוכרים אותו, ואיך מוחקים אותו.
איך מאניטור עושה את זה
מאניטור היא אפליקציית מידע פיננסי לבית ולמשפחה. מאניטור בעלת רישיון נותן שירות מידע פיננסי מרשות ניירות ערך. היא מראה את הכסף ומסבירה אותו. היא לא מנהלת אותו ולא מזיזה אותו.
מה מתחבר: חשבונות בנק וכרטיסי אשראי דרך בנקאות פתוחה, פנסיה, קופות גמל וקרנות השתלמות דרך המסלקה הפנסיונית, ביטוחים מהר הביטוח, תיקי השקעות, הלוואות ומשכנתאות, וארנקי קריפטו. לדירה מוסיפים כתובת פעם אחת, והשווי שלה מוערך אוטומטית.
מה רואים: מפת נכסים לפי סוג ולפי גוף, תזרים חודשי עם הוצאות לפי קטגוריות ותקציב לכל קטגוריה, ודמי ניהול ועמלות בשקלים. פעם בחודש מגיע דוח לוואטסאפ.
כמה זה עולה: במסלול החינמי מוסיפים נכסים ביד בלי הגבלה, ורואים אותם בדשבורד ובמפת הנכסים. החיבור והעדכון האוטומטי של בנקים, כרטיסי אשראי, המסלקה הפנסיונית וקריפטו, התזרים החודשי, החשבון המשפחתי והשערוך האוטומטי של נדל״ן הם בפרימיום: 49 ₪ לחודש או 490 ₪ לשנה, עם 7 ימי ניסיון חינם. המחירים נכונים ל-7.11.2026.
המידע מוצפן ב-AES-256 ונשמר באירופה, ואפשר למחוק את כולו בבקשה אחת. ההכנסות של מאניטור באות ממנויים, ולא ממכירת מידע.
שאלות נפוצות
מה ההבדל בין ניהול כספים לניהול תקציב?
תקציב עוסק בחודש: כמה נכנס, כמה יוצא ועל מה. ניהול כספים רחב יותר, וכולל גם את מה שנצבר: חסכונות, פנסיה, השקעות ונדל״ן, ומולם ההלוואות. תקציב הוא חלק מניהול כספים, לא כולו.
יש תוכנה לניהול כספים בחינם?
גיליון ב-Google Sheets ואפליקציית הבנק לא עולים כסף. במאניטור המסלול החינמי כולל הוספה ידנית של נכסים בלי הגבלה, דשבורד ומפת נכסים. החיבור האוטומטי לבנקים ולכרטיסי האשראי הוא בפרימיום: 49 ₪ לחודש או 490 ₪ לשנה, עם 7 ימי ניסיון חינם.
האם בטוח לחבר תוכנה לניהול כספים לחשבון הבנק?
בודקים שני דברים: רישיון של נותן שירות מידע פיננסי מרשות ניירות ערך, וחיבור דרך בנקאות פתוחה. בחיבור כזה נכנסים לאתר של הבנק, והתוכנה מקבלת גישה לקריאה בלבד: היא לא רואה את הסיסמה ולא יכולה להזיז כסף.
אפשר לנהל את הכספים של כל המשפחה במקום אחד?
כן, אם התוכנה תומכת בחשבון משפחתי. במאניטור החשבון המשפחתי כלול בפרימיום בלי תוספת, כך ששני בני הזוג רואים את אותה תמונה.
תוכנה לניהול כספים מתאימה גם לעסק?
המדריך הזה עוסק בכסף של הבית. עסק צריך תוכנה אחרת, להנהלת חשבונות ולתזרים עסקי. מאניטור מיועדת לאנשים פרטיים ולמשפחות.
מקורות, נבדקו ב-14.11.2026
מידע כללי בלבד, לא ייעוץ.